Duemint
|
Pagos inmediatos en Chile: qué propone el Banco Central y cómo podrían cambiar los cobros de tu empresa
El Banco Central de Chile impulsa una agenda para facilitar los pagos por transferencia en comercios, con una experiencia tan sencilla como pagar con tarjeta. La propuesta busca aprovechar las transferencias que ya existen y avanzar en estándares comunes para utilizar mecanismos como alias o códigos QR, reducir la digitación de datos bancarios y confirmar el pago al negocio.
Esta iniciativa suele compararse con Pix, el sistema de pagos de Brasil. Sin embargo, no se trata de una plataforma idéntica ya disponible en Chile: es una agenda de mejoras regulatorias y de coordinación entre los participantes, descrita en el Informe de Sistemas de Pago de agosto de 2026.
¿Qué podría cambiar para tu empresa? Una forma más simple de cobrar por transferencia y confirmar los ingresos. En esta nota revisamos qué propone el Banco Central, qué podemos aprender de Pix y cómo preparar tu operación para gestionar esos pagos.
¿Qué propone el Banco Central para los pagos inmediatos?
Chile ya cuenta con transferencias rápidas entre cuentas. El desafío es facilitar su uso al comprar, evitando que cada operación requiera ingresar varios datos bancarios o mostrar un comprobante al vendedor.
El Banco Central impulsa estándares comunes para que las soluciones de distintas instituciones funcionen entre sí. Entre las materias por coordinar están los alias, códigos QR, mecanismos de autorización y confirmación de pagos, además de responsabilidades y procedimientos para resolver controversias. Así lo plantea el Informe de Sistemas de Pago de agosto de 2026.
La propuesta busca aprovechar la infraestructura existente y mejorar la experiencia comercial sobre ella. Para lograrlo, no basta con que cada banco o fintech tenga una solución: esas soluciones deben ser compatibles entre sí.
¿Por qué se habla de un “Pix chileno”?
La comparación surge por la experiencia de Brasil, donde Pix permite realizar pagos entre cuentas mediante mecanismos como identificadores simplificados y códigos QR.
Sin embargo, “Pix chileno” es una forma de explicar la oportunidad, no el nombre oficial de una plataforma equivalente ya disponible. El punto de partida de Chile es distinto, por lo que su desarrollo no necesariamente seguirá el mismo camino.
¿Qué cambiaría frente a una transferencia tradicional?
La mejora apunta a simplificar el pago: desde identificar al destinatario hasta confirmar la recepción al negocio.
Momento del pago | En una transferencia tradicional | Qué se busca facilitar |
|---|---|---|
Identificar al destinatario | El cliente puede tener que ingresar o seleccionar sus datos bancarios. | Utilizar mecanismos más simples, como un alias o un QR. |
Indicar cuánto pagar | El cliente suele digitar el monto. | Incorporar el monto de la compra cuando la solución lo permita. |
Autorizar la operación | El cliente confirma desde su banco o aplicación. | Ofrecer una experiencia segura y compatible entre participantes. |
Confirmar al comercio | El negocio puede depender de revisar el abono o recibir un comprobante. | Entregar una confirmación electrónica que facilite cerrar la venta. |
Estos cambios dependen de los estándares y servicios que se implementen. No significa que todas las funciones estén hoy disponibles de forma generalizada.
¿Qué función cumplen los alias y los códigos QR?
Un alias permite identificar una cuenta mediante un dato más sencillo, evitando ingresar toda la información bancaria. El identificador concreto dependerá del esquema que se adopte.
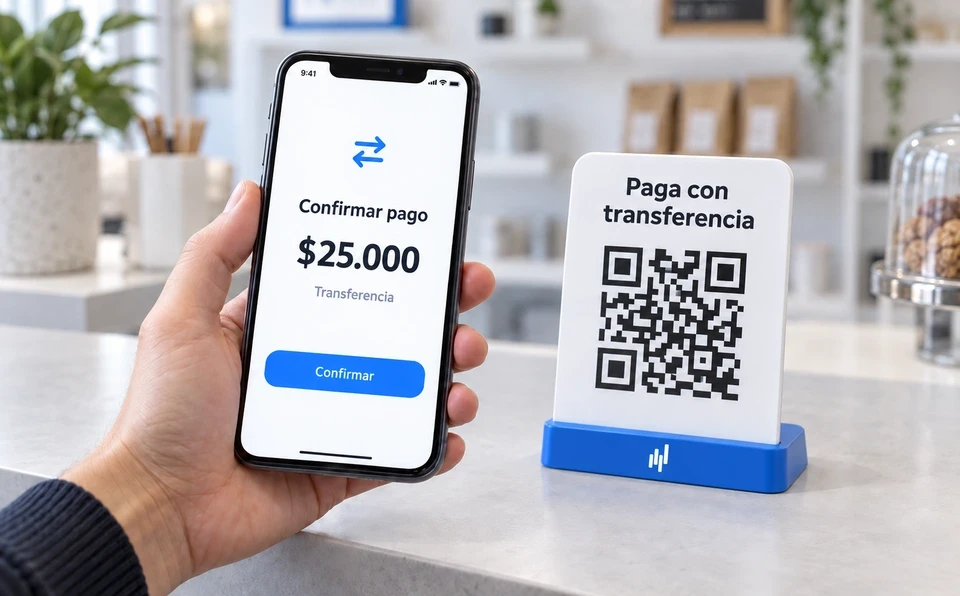
Un QR estático puede identificar al comercio y dejar que el cliente ingrese el monto. Un QR dinámico puede generarse para una compra específica e incluir su monto y referencia.
Para el cliente, estos mecanismos pueden reducir la digitación y hacer más sencillo el pago desde su teléfono.
¿Por qué esta agenda es relevante para Chile?
Durante los doce meses previos a marzo de 2026 se realizaron más de 7.700 millones de pagos digitales. El promedio llegó a 435 pagos anuales por persona mayor de 15 años, un aumento del 15% respecto del informe anterior. Los datos provienen del Informe de Sistemas de Pago del Banco Central, elaborado con información de la CMF y CCA.
Estas cifras muestran el uso extendido de los pagos digitales, pero no garantizan que una nueva alternativa sea adoptada por los comercios. Para que resulte atractiva, debe resolver problemas concretos: simplificar el cobro, ofrecer condiciones competitivas y facilitar la confirmación del pago.
¿Cómo podrían beneficiar a los comercios?
Para un comercio pequeño, cobrar mediante una transferencia integrada al proceso de venta podría reducir tareas como revisar comprobantes o buscar abonos en la cuenta bancaria.
También podría permitir aceptar pagos mediante un teléfono o QR, sin depender exclusivamente de un terminal físico. Esto no elimina necesariamente todos los costos: pueden existir cargos por servicio, integración o soporte.
Para una empresa con más puntos de venta o canales digitales, la oportunidad está en ofrecer una experiencia de pago consistente y contar con una confirmación que permita continuar la atención o entregar el pedido.
Beneficio potencial | Qué debe revisar la empresa |
|---|---|
Disponibilidad rápida de fondos | Cuándo el dinero queda efectivamente disponible en su cuenta. |
Menos pasos para pagar | Qué debe hacer el cliente y qué aplicaciones o cuentas son compatibles. |
Confirmación del pago | Cómo recibe el negocio la confirmación y qué ocurre si falla la conexión. |
Costos competitivos | Comisiones, cargos fijos, integración y soporte. |
¿Cómo podría avanzar la implementación en Chile?
El desarrollo del nuevo sistema de pagos en Chile sigue una hoja de ruta progresiva liderada por la autoridad monetaria en coordinación con la industria financiera.
Si bien todavía no hay fechas concretas, el proyecto debería contemplar etapas de preparación normativa y adecuación técnica:
Fase 1 — Publicación normativa y estándares: definición del marco regulatorio del Banco Central de Chile sobre las cámaras de bajo valor y las exigencias de seguridad para la gestión de alias y QR.
Fase 2 — Pruebas interoperables P2P: despliegue de transferencias instantáneas entre personas utilizando alias simplificados dentro del sistema bancario privado.
Fase 3 — Habilitación comercial P2M: integración de códigos QR en puntos de venta corporativos, plataformas de comercio electrónico y pasarelas de recaudación.
En su presentación sobre pagos digitales en Chile, el Banco Central señaló que esperaba someter ajustes normativos a consulta durante el tercer trimestre de 2026. Ese anuncio se refiere al desarrollo regulatorio, no a una fecha de lanzamiento comercial.
¿Qué podemos aprender de Pix en Brasil?
Brasil muestra la escala que pueden alcanzar los pagos inmediatos. Durante 2024, las transacciones con Pix crecieron un 52% y representaron el 47% de los pagos sin efectivo en el último trimestre.
A diciembre de ese año, el sistema contaba con 156 millones de personas y 15,2 millones de organizaciones usuarias.
Los costos también ayudan a entender su atractivo. Una publicación del BIS de marzo de 2024, basada en un estudio de 2022, recoge costos para comercios de aproximadamente 0,22% en Pix, frente a 1,1% en débito y 2,2% en crédito.
Son referencias históricas de Brasil. No permiten anticipar las tarifas ni el ritmo de adopción en Chile, donde las transferencias y las tarjetas ya tienen una presencia consolidada.
¿Podrían ser gratuitos o más baratos en Chile?
Si el modelo chileno sigue lo implementado por Pix en Brasil, podría ofrecer pagos gratuitos para personas y menores costos de cobro para comercios. Es una posibilidad, no una condición confirmada para Chile: las tarifas dependerán de las reglas y condiciones comerciales que se establezcan.
Para las empresas, convendrá comparar la comisión por pago, los cargos fijos y los costos de integración de cada proveedor.
Prepara tu empresa para el cobro acelerado con transferencias
A medida que pagar por transferencia se vuelva más sencillo, tu empresa necesitará estar preparada para recibir y gestionar esos cobros. Revisa qué ocurre desde que el cliente inicia el pago hasta que tu equipo puede darlo por resuelto.
Qué preparar | Acción concreta |
|---|---|
Canales de cobro | Identifica qué opciones permiten a tus clientes pagar por transferencia con menos pasos. |
Confirmación del ingreso | Revisa cómo compruebas que el dinero llegó, sin depender del comprobante enviado por el cliente. |
Información del pago | Comprueba qué datos recibes para reconocer al cliente y los documentos que está pagando. |
Sistemas conectados | Revisa cómo se actualizan los saldos pendientes y los registros de tu ERP. |
Manejo de diferencias | Define cómo resolver pagos parciales, montos distintos o transferencias duplicadas. |
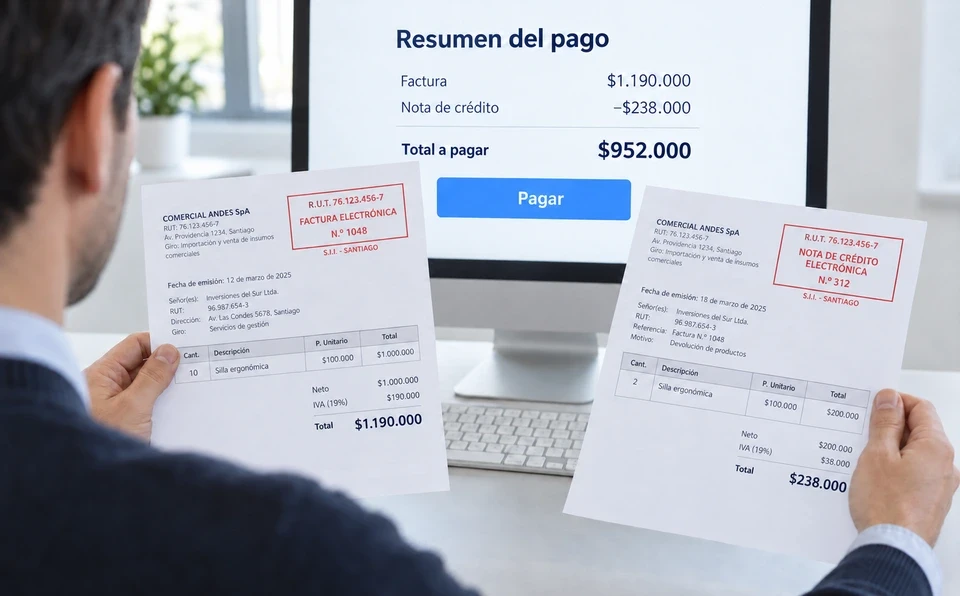
Recibir el pago es una cosa; reconocerlo y conciliarlo es otra: ahí entra Duemint
Si transferir toma segundos, pero tu equipo necesita horas para identificar quién pagó y qué facturas corresponde cerrar, el cuello de botella pasa del pago a su asociación y conciliación.
Duemint puede asociar el abono con tus facturas en cuanto lo identifica, según la información disponible y las reglas configuradas. Así, Finanzas puede reconocer qué se pagó y mantener actualizados los saldos, sin depender de revisar cada transferencia y buscar manualmente sus documentos.
Esta capacidad forma parte de la gestión de cobros de Duemint: no es un resultado automático de la nueva infraestructura de pagos. Su valor está en conectar el dinero recibido con tus cuentas por cobrar, para que una transferencia rápida también se traduzca en información útil para el negocio.
Prepara tu empresa con Duemint para gestionar el cobro con transferencias y reducir el trabajo pendiente después de recibir el pago.

Preguntas frecuentes
¿Los pagos inmediatos reemplazarán las transferencias actuales?
La agenda busca facilitar el uso comercial de la infraestructura de transferencias existente. No corresponde asumir que desaparecerán las transferencias tradicionales ni que una sola alternativa concentrará todos los pagos.
¿Ya existe un “Pix chileno” disponible para todos los comercios?
Los documentos citados describen una agenda para fortalecer los pagos inmediatos y su interoperabilidad. No confirman una plataforma nacional equivalente a Pix con todas las funciones descritas disponibles para cualquier comercio.
¿Un pago inmediato deja automáticamente pagada una factura?
No. La confirmación indica que se recibió el dinero, pero todavía hay que asociarlo con la factura correspondiente. Duemint puede realizar esa asociación cuando dispone de la información necesaria y se cumplen las reglas configuradas.
¿Un QR permite pagar desde cualquier banco o aplicación?
Solo si las instituciones y soluciones involucradas son compatibles con ese esquema. Tener un QR no garantiza por sí mismo la interoperabilidad.
¿Cómo se autorizarán los pagos?
La autorización dependerá de los estándares y mecanismos que se establezcan y de la solución utilizada. No corresponde afirmar que todas las operaciones requerirán biometría: ese es uno de los mecanismos posibles, no una condición universal confirmada en las fuentes revisadas.
¿Los pagos inmediatos tendrán menores comisiones que las tarjetas?
Si el modelo sigue una trayectoria similar a Pix, podría favorecer menores costos para comercios. Sin embargo, las condiciones para Chile dependerán de los proveedores y del modelo que se implemente. Conviene comparar tanto las comisiones como los cargos fijos y los costos de integración.