Duemint
|
Notas de crédito en distribución B2B: cómo ajustar la deuda de tus clientes y cobrar el saldo correcto
En una distribuidora, el cobro no siempre termina con la factura que emitiste. Tu cliente puede devolver parte del pedido, recibir un descuento posterior o detectar un precio incorrecto. Cuando corresponde una rebaja, tu empresa emite una nota de crédito para ajustar lo facturado.
Si el cliente todavía no paga, necesitas cobrarle el nuevo saldo. Si ya pagó la factura completa, debes resolver qué hacer con la diferencia a su favor. En ambos casos, tu equipo de cobranza necesita saber cuánto queda por cobrar y comunicarle al cliente qué cambió.
Aquí te explicamos cómo relacionar las notas de crédito que emites con las facturas de tus clientes, cómo se reflejan en el SII y cómo gestionar los ajustes antes y después de recibir el pago.
¿Qué es una nota de crédito y cuándo debes emitirla?
Una nota de crédito es un documento tributario que permite anular una factura, corregir ciertos datos o reducir el monto de una operación previamente facturada.
En distribución B2B, puede utilizarse para documentar devoluciones, descuentos posteriores o correcciones de facturación. No todas las notas cambian el monto que debes cobrar: el SII distingue entre correcciones de texto, ajustes de montos y anulaciones.
Tipo de ajuste | Ejemplo en tu operación | Qué cambia |
|---|---|---|
Anular un documento — código 1 | Facturaste una operación que finalmente no se realizó. | Se anula el documento de referencia. |
Corregir texto — código 2 | Necesitas corregir un dato descriptivo permitido. | Se modifica el texto, sin cambiar los montos. |
Corregir montos — código 3 | Tu cliente devuelve parte del pedido o corresponde aplicar un descuento posterior. | Se reduce el monto facturado y se ajustan los impuestos cuando corresponde. |
Una solicitud de devolución o un descuento que el cliente aplica por su cuenta no reemplaza la nota de crédito. Tu empresa debe revisar el caso y determinar si corresponde emitir el documento.
¿Cómo se vincula la nota de crédito con la factura y el SII?
Al emitir la nota de crédito, debes identificar el documento que modifica. Esa referencia permite relacionar el ajuste con la factura correspondiente.
En una venta habitual, el SII incorpora los documentos electrónicos que recibe al Registro de Ventas de tu empresa y al Registro de Compras de tu cliente, según corresponda. Ambos forman parte del Registro de Compras y Ventas, conocido habitualmente como “libro de compras y ventas”. El SII explica aquí cómo funciona este registro.
Dónde se refleja | Para qué sirve |
|---|---|
En el Registro de Ventas de tu empresa. | Refleja el ajuste tributario de la operación que facturaste. |
En el Registro de Compras de tu cliente. | Permite que el comprador considere el documento que modifica su compra. |
En tu sistema de cuentas por cobrar, al incorporar y asociar la nota. | Permite actualizar la deuda del cliente o identificar un excedente si la factura ya estaba pagada. |
Que la nota aparezca en el SII no significa que se haya devuelto dinero ni conciliado un pago. Para cerrar el proceso de cobranza, debes relacionar la nota con la factura, revisar los abonos recibidos y comprobar el saldo resultante.
Esto evita que tu equipo siga cobrando el monto original después de aprobar una rebaja.
¿Qué pasa si tu cliente todavía no paga o ya pagó?
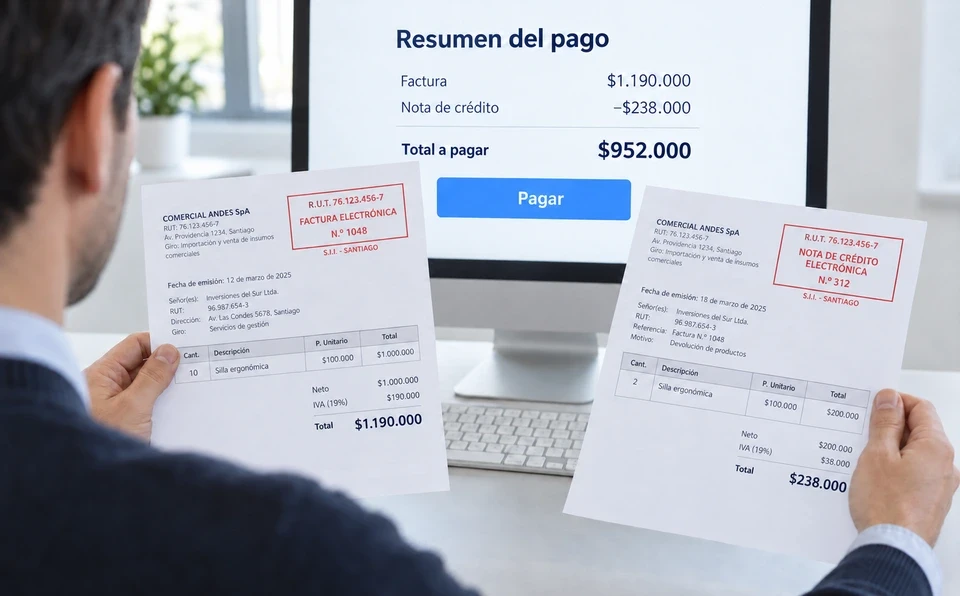
Los dos casos requieren una gestión distinta. Veamos un ejemplo: emitiste una factura por $1.190.000 y después una nota de crédito por $238.000 debido a una devolución parcial. Ambos montos incluyen IVA.
Situación del cliente | Resultado | Qué debe hacer tu equipo |
|---|---|---|
Todavía no paga. | El saldo por cobrar baja a $952.000. | Actualizar el estado de cuenta y cobrar el monto corregido. |
Paga $952.000 después del ajuste. | El pago cubre el saldo pendiente. | Conciliar el abono con la factura ajustada y cerrar la deuda. |
Ya había pagado $1.190.000. | Queda una diferencia de $238.000 a su favor. | Gestionar su devolución o aplicación a otra operación, según corresponda, e informar al cliente. |
La nota de crédito no es un pago. Si el cliente aún debe dinero, una rebaja reduce el saldo por cobrar. Si ya pagó, puede quedar un excedente que tu empresa debe gestionar.
¿Cómo impactan estos ajustes en las finanzas de tu distribuidora?
Para entender el impacto, debes mirar qué originó la nota de crédito. Una corrección de texto no cambia los montos; un descuento reduce el valor de la venta; una devolución también exige revisar qué pasó con la mercadería.
Motivo del ajuste | Qué debes revisar |
|---|---|
Descuento comercial posterior. | Cuánto reduce el ingreso de la venta y si estaba contemplado en su rentabilidad. |
Devolución de productos. | El monto rebajado, la recepción de la mercadería y si puede volver a venderse o está dañada. |
Error de precio o facturación. | Por qué se produjo y qué control puede evitar que se repita. |
Anulación de una operación. | Que el documento original deje de considerarse como una venta o un cobro pendiente, según corresponda. |
Corrección de texto. | Que el dato quede corregido, sin tratarlo como una rebaja monetaria. |
En la proyección de caja, una nota sobre una factura pendiente puede reducir el dinero que esperabas cobrar. Si el cliente ya pagó y corresponde devolverle fondos, debes considerar esa salida.
Por eso, conviene revisar las notas por su causa y monto, no solo contar cuántas se emitieron.
Cinco controles para cobrar el saldo correcto después de un ajuste
1. Identifica la factura antes de aprobar la rebaja
Revisa el cliente, el folio, el motivo y el monto. Si el cliente pagó menos por una diferencia que todavía no has aprobado, mantenla identificada como un caso por resolver.
2. Respalda las devoluciones de mercadería
Cuando corresponda una devolución física, vincula la solicitud con los productos, cantidades y recepción en bodega. Así evitas rebajar una factura por mercadería cuya devolución todavía no está confirmada.
3. Actualiza la deuda antes de enviar otro cobro
Comprueba que la nota esté asociada a la factura y que el estado de cuenta considere la rebaja. El monto del recordatorio debe coincidir con lo que realmente queda pendiente.
4. Revisa las notas emitidas después del pago
Separa los casos en que la factura ya estaba pagada. Define quién gestionará el excedente, registra cómo se resolverá e informa al cliente si se devolverá o aplicará a otra operación.
5. Mantén al cliente informado
Comunica la emisión de la nota y la factura que modifica. Cuando corresponda, aclara el nuevo monto por pagar, el saldo a favor o la relación del ajuste con una devolución o un despacho.
Cómo Duemint ayuda a gestionar las notas de crédito de tus clientes
Duemint permite trabajar con las notas de crédito junto con las facturas y los abonos, para que tu equipo de cobranza tenga claridad sobre el saldo de cada cliente.
Necesidad de tu equipo | Cómo se gestiona en Duemint |
|---|---|
Encontrar la nota y su factura. | Puedes consultar las notas de crédito y débito, filtrarlas y revisar su asociación con el documento correspondiente. |
Cobrar el saldo actualizado. | Duemint considera la nota de crédito asociada a la factura para gestionar la cobranza por el monto ajustado, en lugar del total original. |
Resolver un ajuste después del cobro. | Si una nota modifica una factura que ya estaba conciliada, puedes gestionar la diferencia y convertir el excedente en saldo a favor del cliente. |
Aplicar un saldo a favor. | Tu empresa puede utilizar los abonos disponibles del cliente para conciliar otros documentos desde Duematch, la herramienta de conciliación de Duemint. |
Informar al pagador. | Puedes configurar notificaciones automáticas cuando se emite una nota de crédito o débito. |
El Centro de Ayuda explica cómo consultar las notas de crédito y débito, gestionar los documentos desbalanceados después de una conciliación y aplicar los saldos a favor de tus clientes.
Cobra el saldo actualizado de la factura
Duemint considera la nota de crédito asociada a la factura para gestionar la cobranza por el saldo ajustado, no por el monto original. Por ejemplo, si una factura de $1.190.000 recibe una nota de crédito de $238.000 y no tiene pagos previos, el monto por cobrar pasa a ser $952.000.
Así evitas cobrar de más y generar diferencias entre lo que tu empresa solicita y lo que realmente debe pagar el cliente.
Notifica al pagador para que entienda qué cambió
Duemint permite notificar automáticamente a los pagadores cuando se emite una nota de crédito o débito. Así, tu cliente conoce el documento y puede entender el ajuste relacionado con su despacho, cobro o abono.
Estos avisos ayudan a mantener claridad durante el proceso y reducen las consultas por diferencias en el saldo. Puedes revisar cómo configurar los recordatorios de nuevos documentos.
Con la nota asociada, el saldo actualizado y el pagador informado, tu equipo puede gestionar la cobranza sin seguir reclamando montos que ya fueron rebajados.
Conoce cómo Duemint te ayuda a gestionar tus cobros.

Preguntas frecuentes
¿Una nota de crédito siempre reduce lo que debo cobrar?
No. Una corrección de texto no modifica los montos. Una nota que rebaja el valor de la operación sí reduce el saldo pendiente, siempre considerando los pagos y otros ajustes que ya existan.
¿Qué hago si el cliente pagó antes de que emitiera la nota de crédito?
Revisa el saldo resultante. Si queda un excedente a favor del cliente, gestiona su devolución o aplicación a otra operación, según corresponda, y comunícale cómo se resolverá.
¿Qué hago si el cliente descuenta una devolución que todavía no está aprobada?
Identifica la diferencia y revisa el respaldo con las áreas responsables. No des por resuelto el saldo solo porque el cliente pagó menos: primero confirma si corresponde la rebaja y la emisión de la nota de crédito.
¿Existe un único plazo para emitir notas de crédito?
No. Las reglas y los efectos tributarios dependen del motivo del ajuste. El SII distingue, por ejemplo, las devoluciones de mercaderías de las anulaciones por errores propios. El plazo de seis meses no debe interpretarse como una regla general para todas las notas. Revisa los plazos y condiciones publicados por el SII.
¿Qué hago si una nota de crédito no aparece en Duemint?
Revisa el historial de carga del facturador y busca el folio del documento. Si no aparece o figura como no cargada, contacta a soporte para revisar el caso.
¿El cliente puede aplicar por su cuenta un saldo a favor desde el portal?
No. Tu empresa administra y aplica esos saldos desde Duematch. Si habilitas su visualización en el portal, el cliente puede consultarlos, pero no descontarlos por su cuenta.
¿Cuál es la diferencia entre una nota de crédito y una nota de débito?
En términos de montos, una nota de crédito permite reducir lo facturado y una nota de débito permite aumentarlo cuando corresponde. La nota de crédito también puede utilizarse para anular un documento o corregir texto.